Khi biến động giá trở thành rủi ro của doanh nghiệp
Trong nền kinh tế thị trường, doanh nghiệp không thể kiểm soát biến động giá hàng hóa, nhưng hoàn toàn có thể chủ động quản trị những rủi ro phát sinh từ biến động đó. Giá nguyên liệu tăng đột biến, giá nông sản giảm sâu hoặc những thay đổi khó lường của thị trường quốc tế đều có thể làm đảo lộn kế hoạch sản xuất, kinh doanh, ngay cả khi doanh nghiệp đã chuẩn bị tốt về công nghệ, nhân lực và thị trường tiêu thụ.
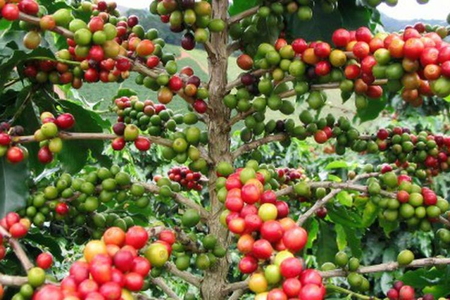
Một doanh nghiệp xuất khẩu cà phê có thể ký hợp đồng bán hàng khi giá đang thuận lợi, nhưng đến thời điểm thu mua, giá cà phê tăng mạnh khiến chi phí đầu vào vượt dự toán. Ngược lại, doanh nghiệp sản xuất thức ăn chăn nuôi có thể chịu áp lực lớn khi giá ngô, khô đậu tương tăng, trong khi giá bán sản phẩm khó điều chỉnh tương ứng. Những biến động này không chỉ thu hẹp lợi nhuận mà còn gây sức ép lên dòng tiền, kế hoạch đầu tư và khả năng thực hiện hợp đồng.
Giao dịch hàng hóa phái sinh giúp doanh nghiệp chủ động ứng phó với biến động giá trên thị trường
Đối với một nền kinh tế có thế mạnh về sản xuất, chế biến và xuất khẩu hàng hóa như Việt Nam, rủi ro giá càng cần được nhìn nhận như một vấn đề của năng lực cạnh tranh. Doanh nghiệp có thể sản xuất hiệu quả, nhưng nếu không chủ động ứng phó với biến động giá quốc tế, lợi thế về sản lượng và thị trường vẫn chưa được chuyển hóa đầy đủ thành hiệu quả kinh tế.
Vấn đề không phải là Nhà nước can thiệp để giữ giá ổn định bằng mọi cách, mà là xây dựng những thiết chế giúp doanh nghiệp có thêm công cụ ứng phó với biến động thị trường. Trong đó, giao dịch hàng hóa phái sinh là một phương thức quan trọng để phòng ngừa rủi ro giá, bổ trợ cho các công cụ quản trị rủi ro truyền thống.
Theo cách tiếp cận của Ủy ban Giao dịch hàng hóa tương lai Hoa Kỳ (CFTC), thị trường kỳ hạn tạo điều kiện để người sản xuất và người sử dụng hàng hóa chuyển giao một phần rủi ro biến động giá, qua đó chủ động hơn trong việc hoạch định doanh thu và chi phí. Đây cũng là cơ sở kinh tế quan trọng để Việt Nam phát triển thị trường phái sinh gắn với nhu cầu thực tế của hoạt động sản xuất, kinh doanh.
Phòng ngừa rủi ro: Bảo vệ hiệu quả kinh doanh, không phải đặt cược vào giá
Điểm cốt lõi của giao dịch hàng hóa phái sinh là khả năng bù đắp những tác động bất lợi của biến động giá đối với hoạt động kinh doanh cơ sở. Doanh nghiệp không nhất thiết phải dự đoán đúng xu hướng thị trường để kiếm lời từ hợp đồng phái sinh; mục tiêu trước hết là bảo vệ mức chi phí hoặc doanh thu phù hợp với kế hoạch đã xác định.
Chẳng hạn, một doanh nghiệp dự kiến bán 100 tấn cà phê sau ba tháng, với giá tham chiếu hiện tại là 100 triệu đồng/tấn. Lo ngại giá giảm, doanh nghiệp có thể thực hiện vị thế bán hợp đồng tương lai với khối lượng tương ứng, nếu sản phẩm và điều kiện giao dịch phù hợp.
Nếu giá cà phê giảm xuống 80 triệu đồng/tấn, doanh thu bán hàng thực tế còn 8 tỷ đồng, nhưng khoản lãi từ hợp đồng tương lai có thể bù đắp khoảng 2 tỷ đồng. Ngược lại, nếu giá tăng lên 120 triệu đồng/tấn, doanh nghiệp thu được 12 tỷ đồng từ bán hàng nhưng có thể chịu khoản lỗ tương ứng trên hợp đồng phái sinh. Trong điều kiện giá hàng hóa cơ sở và giá hợp đồng tương lai biến động tương ứng, tổng giá trị kinh tế của hai hoạt động có thể duy trì xấp xỉ mức 10 tỷ đồng ban đầu.
Đây là ví dụ giả định nhằm minh họa nguyên lý phòng ngừa rủi ro, chưa tính chi phí giao dịch, chênh lệch giá, sai lệch giữa hàng hóa thực tế và sản phẩm phái sinh, cũng như các nghĩa vụ ký quỹ và rủi ro thanh khoản
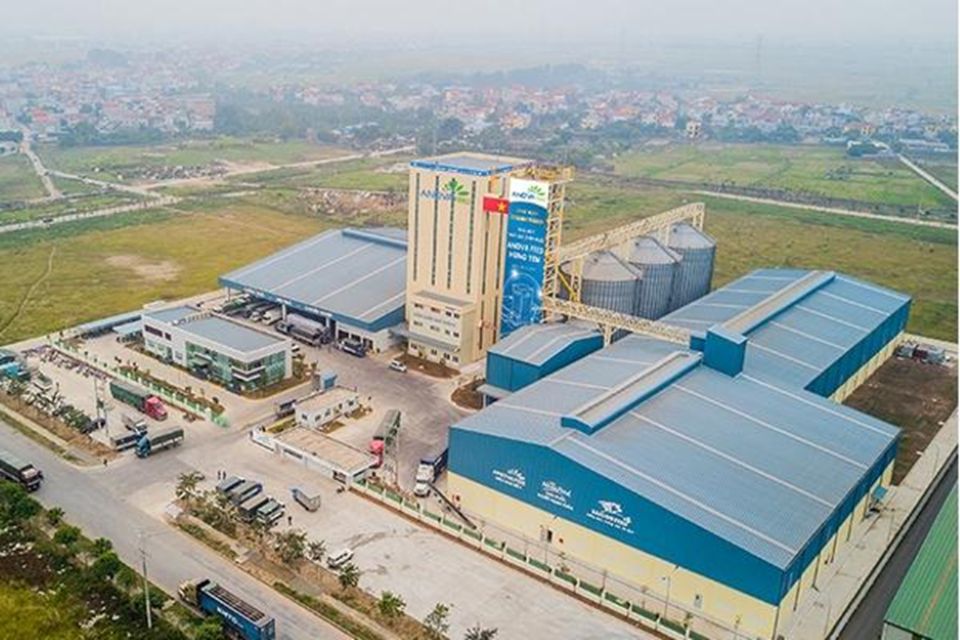
Biến động giá nguyên liệu đầu vào tạo áp lực lớn đối với chi phí và lợi nhuận của doanh nghiệp
Với doanh nghiệp nhập khẩu nguyên liệu, nguyên lý này được áp dụng theo chiều ngược lại: sử dụng vị thế mua hợp đồng phái sinh để hạn chế tác động bất lợi khi giá đầu vào tăng. CME Group cũng đã công bố nghiên cứu tình huống về doanh nghiệp thức ăn chăn nuôi tại Việt Nam sử dụng hợp đồng tương lai và quyền chọn để quản lý rủi ro giá khô đậu tương.
Những ví dụ này cho thấy cần đánh giá hiệu quả phòng ngừa rủi ro trên tổng thể hoạt động kinh doanh, thay vì chỉ nhìn vào kết quả lãi, lỗ của từng hợp đồng. Một hợp đồng phái sinh phát sinh lỗ chưa chắc đồng nghĩa với thất bại nếu khoản lỗ đó được bù đắp bằng lợi ích từ hoạt động kinh doanh cơ sở. Ngược lại, hợp đồng có lãi cũng không mặc nhiên chứng minh doanh nghiệp đã quản trị rủi ro hiệu quả.
Phòng ngừa rủi ro và đầu cơ: Cần phân biệt để quản lý đúng
Cùng sử dụng hợp đồng phái sinh, nhưng phòng ngừa rủi ro và đầu cơ có mục đích kinh tế khác nhau. Doanh nghiệp mua hợp đồng tương lai để hạn chế rủi ro tăng giá nguyên liệu hoặc bán hợp đồng tương lai để bảo vệ giá bán sản phẩm dự kiến là những trường hợp điển hình của phòng ngừa rủi ro. Trong khi đó, việc mở vị thế chủ yếu nhằm tìm kiếm lợi nhuận từ dự đoán biến động giá, không xuất phát từ nhu cầu quản trị rủi ro của hoạt động kinh doanh cơ sở, mang bản chất đầu cơ.
Tuy nhiên, không thể đồng nhất mọi hoạt động đầu cơ với hành vi tiêu cực. Những chủ thể sẵn sàng chấp nhận rủi ro có thể cung cấp thanh khoản, tạo điều kiện để doanh nghiệp thực hiện giao dịch phòng ngừa rủi ro thuận lợi hơn. Vấn đề cần kiểm soát là các hành vi thao túng giá, đầu cơ vượt khả năng tài chính, sử dụng đòn bẩy thiếu kiểm soát hoặc gây nguy cơ mất an toàn thị trường.
Mặt khác, phòng ngừa rủi ro không có nghĩa là loại bỏ hoàn toàn rủi ro. Doanh nghiệp vẫn có thể phải bổ sung ký quỹ khi giá biến động bất lợi, đối mặt với chênh lệch giữa giá giao ngay và giá hợp đồng tương lai, hoặc gặp khó khăn về thanh khoản dù phương án phòng ngừa rủi ro có hiệu quả về tổng thể.
Vì vậy, khuôn khổ pháp luật cần đồng thời thực hiện hai yêu cầu: tạo điều kiện cho doanh nghiệp sử dụng công cụ phái sinh đúng mục đích và thiết lập cơ chế quản lý đủ chặt chẽ để hạn chế việc lạm dụng công cụ này cho các hoạt động đầu cơ vượt khả năng kiểm soát.
Không thể chỉ nhìn lãi, lỗ từng hợp đồng để đánh giá doanh nghiệp
Vấn đề này đặc biệt có ý nghĩa đối với doanh nghiệp nhà nước, nơi quyết định sử dụng công cụ tài chính cần gắn với yêu cầu bảo toàn vốn, hiệu quả kinh doanh và trách nhiệm của người quản lý.
Nếu doanh nghiệp sử dụng hợp đồng phái sinh đúng mục đích, đúng thẩm quyền và theo phương án quản trị rủi ro được phê duyệt, nhưng người quản lý vẫn bị đánh giá tiêu cực chỉ vì một hợp đồng phát sinh lỗ, tâm lý e ngại trách nhiệm có thể khiến doanh nghiệp không dám sử dụng công cụ phòng ngừa rủi ro. Khi đó, lựa chọn không hành động có thể giúp tránh một khoản lỗ dễ nhận diện trước mắt, nhưng lại khiến toàn bộ hoạt động sản xuất, kinh doanh tiếp tục chịu tác động của biến động giá.
Tuy nhiên, cũng không thể lấy lý do phòng ngừa rủi ro để miễn trừ trách nhiệm đối với những quyết định tùy tiện, vượt thẩm quyền hoặc thiếu kiểm soát. Điều cần thiết là xây dựng cơ chế đánh giá dựa trên cả mục đích, quy trình và kết quả tổng thể của phương án giao dịch.
Theo đó, cần xem xét giao dịch có xuất phát từ nhu cầu quản trị rủi ro thực tế hay không; việc thực hiện có tuân thủ thẩm quyền, quy trình và giới hạn được phê duyệt hay không; đồng thời đánh giá tác động của giao dịch phái sinh cùng hoạt động kinh doanh cơ sở đối với hiệu quả chung của doanh nghiệp.
Cách tiếp cận này không đồng nghĩa với việc bỏ qua khoản lỗ hoặc nới lỏng trách nhiệm. Ngược lại, đây là cơ sở để phân biệt rủi ro thị trường phát sinh trong quá trình thực hiện một phương án hợp lệ với thiệt hại do vi phạm quy trình, quản trị yếu kém hoặc đầu cơ trái quy định. Đối với doanh nghiệp nhà nước, nguyên tắc này cần được xem xét đồng bộ với các quy định về quản lý vốn, kế toán, kiểm toán và đánh giá trách nhiệm người quản lý.
Hoàn thiện Luật theo hướng phục vụ nhu cầu của nền kinh tế thực
Luật Thương mại năm 2005 và Nghị định số 302/2026/NĐ-CP tạo cơ sở pháp lý cho hoạt động mua bán hàng hóa qua Sở giao dịch hàng hóa. Quyết định số 2433/QĐ-BCT ngày 28/9/2026 tiếp tục xác định định hướng phát triển thị trường hàng hóa phái sinh gắn với sản xuất, xuất nhập khẩu và nhu cầu phòng ngừa rủi ro của doanh nghiệp.
Trên cơ sở đó, việc xây dựng Luật Giao dịch hàng hóa phái sinh cần tập trung vào những vấn đề chính sách có tác động trực tiếp đến khả năng tiếp cận và sử dụng công cụ của doanh nghiệp.
Thứ nhất, xác định phòng ngừa rủi ro giá là một mục tiêu trọng tâm của chính sách phát triển thị trường. Quy mô giao dịch và số lượng sản phẩm là những chỉ tiêu cần thiết, nhưng không thể thay thế yêu cầu nâng cao hiệu quả quản trị rủi ro của doanh nghiệp. Các quy định về sản phẩm, chủ thể tham gia và điều kiện giao dịch cần xuất phát từ nhu cầu kinh tế thực tế, đồng thời bảo đảm an toàn thị trường.
Thứ hai, xây dựng nguyên tắc nhận diện giao dịch phòng ngừa rủi ro phù hợp với thực tiễn kinh doanh. Việc đánh giá cần dựa trên mục đích giao dịch, mức độ rủi ro thực tế, sự phù hợp về khối lượng và thời hạn, cùng mối liên hệ kinh tế với hoạt động kinh doanh cơ sở. Không nên máy móc yêu cầu mọi vị thế phái sinh phải gắn với một lô hàng đã hình thành, bởi doanh nghiệp có nhu cầu bảo vệ cả kế hoạch mua nguyên liệu và sản lượng dự kiến trong tương lai. Đồng thời, cần có tiêu chí đủ rõ để hạn chế việc lợi dụng danh nghĩa phòng ngừa rủi ro cho mục đích đầu cơ.
Thứ ba, hoàn thiện cơ chế quản trị rủi ro và trách nhiệm giải trình. Doanh nghiệp cần có phương án giao dịch, giới hạn vị thế, cơ chế kiểm soát độc lập và nguồn lực đáp ứng nghĩa vụ ký quỹ. Cùng với đó, cần làm rõ nguyên tắc đánh giá kết quả và trách nhiệm của người ra quyết định, nhất là đối với doanh nghiệp nhà nước, bảo đảm sự thống nhất giữa pháp luật về giao dịch hàng hóa phái sinh và các quy định có liên quan.
Thứ tư, mở rộng khả năng tiếp cận công cụ phòng ngừa rủi ro với chi phí hợp lý. Điều này đòi hỏi sản phẩm phù hợp với đặc điểm từng ngành hàng, thông tin giá minh bạch, tổ chức trung gian có năng lực và dịch vụ tư vấn chuyên nghiệp. Đặc biệt, doanh nghiệp nhỏ và vừa cần được hỗ trợ nâng cao kiến thức và năng lực quản trị, tránh tham gia thị trường khi chưa hiểu đầy đủ về cơ chế ký quỹ, đòn bẩy và những rủi ro có thể phát sinh.
Thứ năm, đánh giá hiệu quả chính sách bằng kết quả đối với sản xuất, kinh doanh. Đề án phát triển thị trường của Bộ Công Thương đặt mục tiêu đến năm 2030 thu hút khoảng 300–500 doanh nghiệp tham gia giao dịch nhằm phòng ngừa rủi ro giá. Tuy nhiên, số lượng doanh nghiệp tham gia mới chỉ phản ánh một phần kết quả phát triển thị trường. Cần quan tâm thêm đến mức độ giảm thiểu rủi ro giá, khả năng ổn định chi phí và doanh thu, tỷ lệ doanh nghiệp sử dụng công cụ thường xuyên, cũng như hiệu quả thực tế của các phương án phòng ngừa rủi ro.
Một thị trường có giá trị giao dịch lớn nhưng chưa đáp ứng tốt nhu cầu quản trị rủi ro của người sản xuất và doanh nghiệp thì chưa thể được coi là thành công đầy đủ về chính sách.
Luật phải phục vụ sản xuất, không chỉ phục vụ giao dịch
Phát triển thị trường hàng hóa phái sinh là quá trình dài hạn, đòi hỏi sự đồng bộ giữa thể chế, hạ tầng giao dịch, cơ chế thanh toán bù trừ, giám sát thị trường và năng lực quản trị rủi ro của doanh nghiệp. Trong đó, pháp luật giữ vai trò thiết lập khuôn khổ vận hành an toàn, minh bạch, tạo niềm tin cho các chủ thể tham gia và bảo đảm thị trường gắn kết với nhu cầu của nền kinh tế thực.
Một quốc gia có thể sản xuất và xuất khẩu khối lượng hàng hóa lớn, nhưng nếu doanh nghiệp không chủ động bảo vệ chi phí và doanh thu trước biến động giá quốc tế, lợi thế sản xuất vẫn chưa được chuyển hóa đầy đủ thành năng lực cạnh tranh.
Bởi vậy, khi xem xét Luật Giao dịch hàng hóa phái sinh, câu hỏi quan trọng không chỉ là thị trường sẽ có thêm bao nhiêu sản phẩm hay đạt quy mô giao dịch bao nhiêu, mà là doanh nghiệp sản xuất, kinh doanh sẽ được hỗ trợ như thế nào để chủ động hơn trước biến động giá, duy trì kế hoạch sản xuất và nâng cao hiệu quả hoạt động.
Đó cũng phải là thước đo cuối cùng của chính sách: không lấy sự sôi động của giao dịch làm đích đến, mà lấy hiệu quả quản trị rủi ro, sự ổn định của sản xuất và sức cạnh tranh của nền kinh tế làm giá trị cốt lõi.